Inflasi adalah kenaikan harga barang dan jasa secara umum dari waktu ke waktu, yang membuat daya beli uangmu diam-diam menyusut meski nominalnya tetap. Sebagai gambaran, Badan Pusat Statistik mencatat inflasi tahunan Indonesia per Juni 2026 di angka 3,34 persen, hampir dua kali lipat lebih cepat dibanding 1,87 persen setahun sebelumnya.
Pernah nggak kamu ke warung langganan, pesan menu yang sama seperti biasa, terus kaget pas bayar? Padahal porsinya nggak berubah. Yang berubah cuma harganya.
Itu inflasi. Dan tahun ini, dia lagi bergerak lebih cepat dari biasanya.
Per Juni 2026, Badan Pusat Statistik mencatat inflasi tahunan Indonesia di angka 3,34%.[1] Setahun sebelumnya, angka itu cuma 1,87%. Artinya kenaikan harga tahun ini hampir dua kali lipat lebih cepat dibanding tahun lalu. Kamu mungkin sudah merasakannya di ongkos ojol, harga bensin, atau belanja bulanan.
Kita bahas pelan-pelan: apa itu inflasi, kenapa terjadi, dan yang paling jarang dibahas — berapa sebenarnya inflasi kamu sendiri.
Inflasi Itu Sebenarnya Apa?
Inflasi adalah kenaikan harga barang dan jasa secara umum dan terus-menerus dalam jangka waktu tertentu.[2] Dua kata kuncinya: umum dan terus-menerus.
Kalau harga cabai naik sendirian karena gagal panen, itu bukan inflasi — itu cuma kenaikan harga satu komoditas. Baru disebut inflasi kalau kenaikannya meluas ke banyak barang sekaligus dan berlangsung dalam periode tertentu.
Cara paling gampang memahaminya: inflasi bukan soal harga yang naik, tapi soal uangmu yang menyusut.
Bayangkan uang Rp100 ribu di dompetmu. Tahun lalu, uang itu bisa beli 10 porsi mie ayam seharga Rp10 ribu. Tahun ini harganya jadi Rp11 ribu, jadi uang yang sama cuma dapat 9 porsi. Nominalnya tetap Rp100 ribu, tapi daya belinya berkurang satu porsi. Itulah yang hilang diam-diam.
Siapa yang menghitung? Di Indonesia, BPS yang bertugas. Mereka rutin mensurvei harga ratusan barang dan jasa yang mewakili belanja masyarakat — dari beras, bensin, sampai uang sekolah — lalu merangkumnya jadi Indeks Harga Konsumen (IHK). Perubahan IHK dari waktu ke waktu itulah yang kita sebut angka inflasi.
Biar konkret: IHK Indonesia naik dari 108,27 pada Juni 2025 menjadi 111,89 pada Juni 2026.[3] Selisih itulah yang diterjemahkan jadi angka 3,34%.
Jenis-Jenis Inflasi
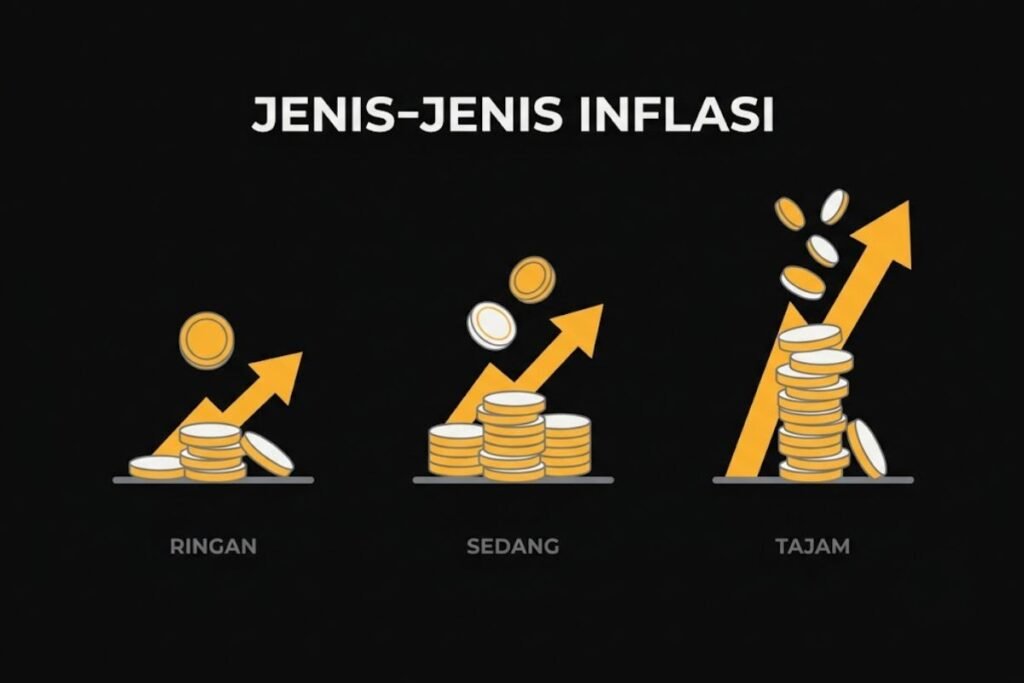
Tidak semua kenaikan harga sama beratnya. Biar gampang, jenisnya bisa dilihat dari dua sudut: seberapa parah lajunya, dan dari mana asal pemicunya.
Berdasarkan Tingkat Keparahannya
- Ringan — di bawah 10% setahun. Ini kondisi normal dan sehat; angka Indonesia 3,34% masuk kategori ini.
- Sedang — antara 10–30% setahun. Mulai terasa menggerus daya beli, terutama bagi masyarakat berpenghasilan tetap.
- Berat — 30–100% setahun. Ekonomi mulai goyah dan harga sulit dikendalikan.
- Hiperinflasi — di atas 100% setahun. Kondisi ekstrem saat mata uang nyaris kehilangan nilainya, seperti yang pernah terjadi di beberapa negara saat krisis.
Berdasarkan Asal Pemicunya
Ada yang lahir dari dalam negeri — misalnya permintaan yang melonjak atau biaya produksi yang naik. Ada juga yang datang dari luar, seperti harga minyak dunia atau melemahnya nilai tukar rupiah yang bikin barang impor jadi lebih mahal. Dua pemicu dari dalam negeri itu yang kita bahas lebih lanjut di bawah.
Kenapa Harga Bisa Naik?
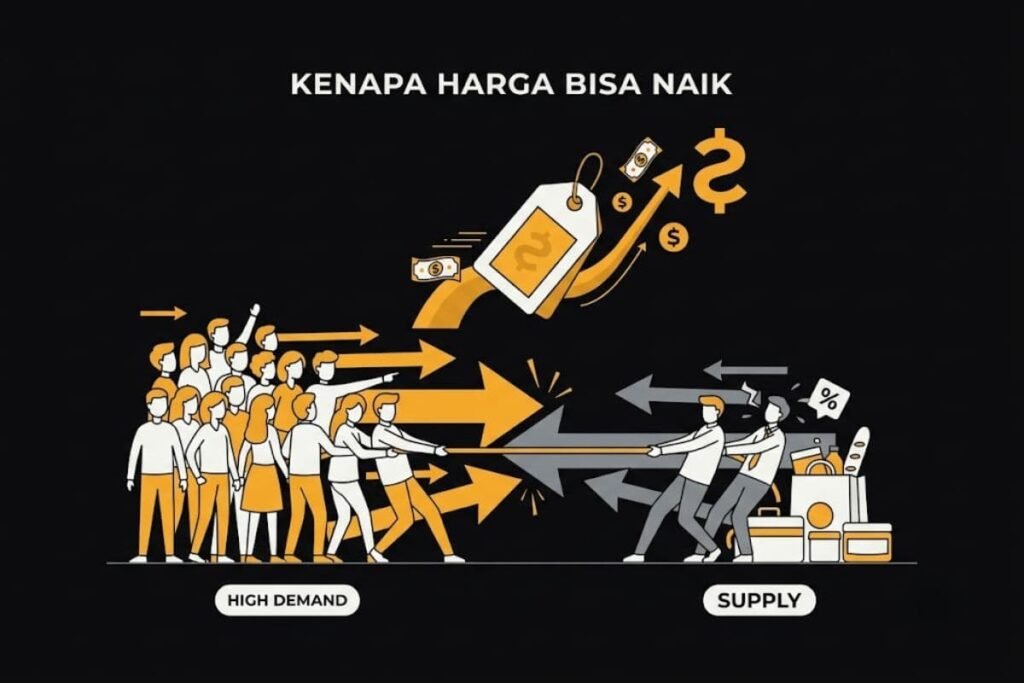
Penyebabnya sebenarnya banyak, tapi buat pemula cukup pahami dua pola utamanya dulu.
1. Permintaan Naik Lebih Cepat dari Pasokan
Kalau banyak orang tiba-tiba mau beli barang yang sama sementara stoknya segitu-segitu aja, penjual punya alasan menaikkan harga. Contoh paling gampang: tiket pesawat menjelang libur sekolah.
Ini bukan teori. Pada Juni 2026, kelompok transportasi mencatat inflasi bulanan 2,29% dan jadi penyumbang terbesar inflasi bulan itu. BPS menyebut kenaikan tarif angkutan udara didorong meningkatnya permintaan seiring periode libur sekolah.[3]
2. Biaya Produksi Naik
Kalau ongkos bikin barang naik, harga jualnya ikut naik. Bahan baku lebih mahal, upah naik, atau ongkos kirim membengkak — semuanya akhirnya diteruskan ke pembeli.
Bensin adalah contoh yang efeknya paling menular. Pada Juni 2026, bensin jadi komoditas dengan andil inflasi bulanan terbesar, yaitu 0,21%, dipicu penyesuaian harga BBM nonsubsidi.[3] Naiknya harga bensin bukan cuma bikin isi tangki lebih mahal, tapi juga menaikkan ongkos kirim sayur ke pasar, ongkos ojol, dan akhirnya harga makanan di warung.
Inflasi bukan hal yang harus dimusnahkan. Inflasi rendah dan stabil justru tanda ekonomi sehat — artinya orang masih belanja dan usaha masih jalan.
Yang bahaya itu dua ekstrem: inflasi terlalu tinggi (uang cepat menyusut) atau deflasi berkepanjangan (harga turun terus, orang menunda belanja, ekonomi mandek). Karena itu pemerintah menetapkan sasaran inflasi di kisaran 1,5–3,5%, bukan nol.[2]
Inflasi Kamu Beda dari Inflasi Nasional
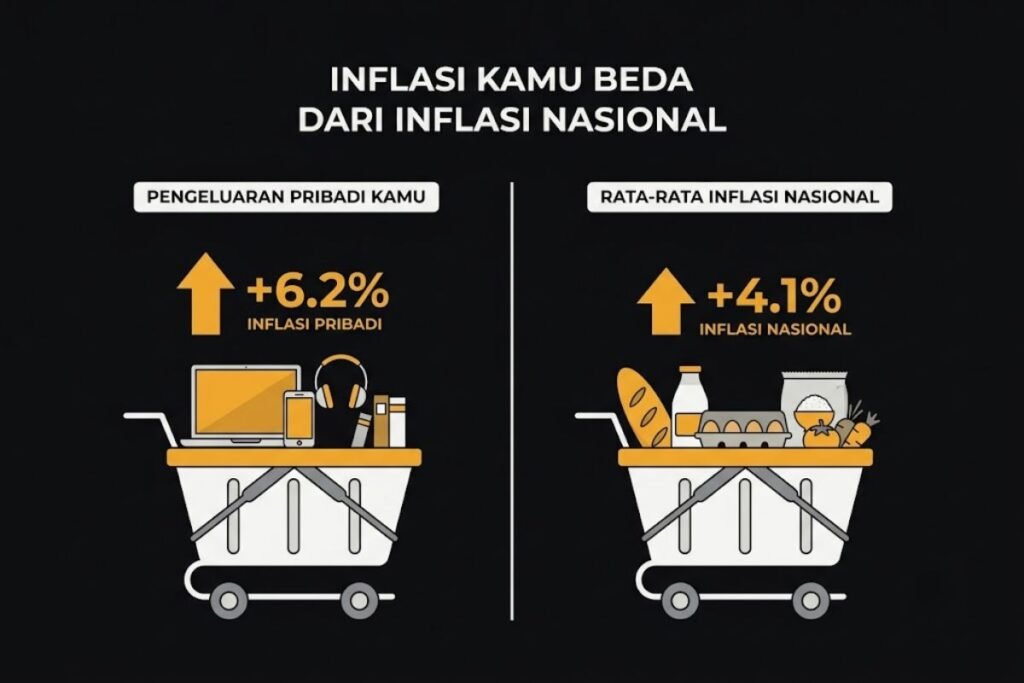
Ini bagian yang hampir nggak pernah dibahas, padahal paling relevan buat kamu.
Angka 3,34% itu rata-rata nasional. Tapi kamu bukan rata-rata nasional. Kamu punya pola belanja sendiri, dan kenaikan harga yang benar-benar kamu rasakan tergantung ke mana uangmu pergi tiap bulan.
Lihat perbedaan antar kelompok pengeluaran pada Juni 2026, semuanya dibanding periode yang sama tahun lalu:
| Kelompok Pengeluaran | Inflasi Tahunan |
|---|---|
| Perawatan pribadi & jasa lainnya | 10,10% |
| Makanan, minuman, tembakau | 4,67% |
| Rata-rata nasional (IHK) | 3,34% |
| Komponen inti | 2,76% |
Sumber: BPS, Juni 2026. Kelompok perawatan pribadi melonjak terutama karena kenaikan harga emas perhiasan.[3]
Perhatikan jaraknya. Kalau uangmu banyak habis buat makan, inflasi yang kamu rasakan mendekati 4,67% — jauh di atas angka nasional. Sebaliknya, orang yang pengeluaran terbesarnya cicilan tetap mungkin merasakan jauh lebih ringan.
Perbedaannya bahkan terlihat antar daerah. Pada Juni 2026, inflasi tahunan tertinggi tercatat di Papua Pegunungan (7,84%), sedangkan terendah di Sulawesi Barat (2,29%).[1] Selisihnya lebih dari tiga kali lipat, di negara yang sama, di bulan yang sama.
Cara Hitung Inflasi Pribadi Kamu
Nggak perlu rumus ekonomi. Cukup begini:
- Buka mutasi rekening atau e-wallet tiga bulan terakhir.
- Kelompokkan pengeluaran jadi beberapa kategori besar: makan, transport, tempat tinggal, lain-lain.
- Hitung kira-kira berapa persen porsi tiap kategori dari total.
- Bandingkan porsi terbesarmu dengan tabel di atas.
Kalau sebagian besar uangmu habis di kelompok yang inflasinya di atas rata-rata, maka inflasi pribadimu jelas di atas 3,34%. Itu penjelasan kenapa kamu merasa harga naik lebih tajam dari yang diberitakan.
Apa Artinya buat Dompet Kamu
Saat inflasi naik, bank sentral biasanya merespons dengan menaikkan suku bunga acuan. Logikanya sederhana: bunga tinggi bikin orang lebih tertarik menyimpan uang di bank ketimbang membelanjakannya, sehingga tekanan harga mereda.
Sepanjang 2026, Bank Indonesia sudah menaikkan BI Rate tiga kali dengan total 100 basis poin, dari 4,75% menjadi 5,75%. Pada Rapat Dewan Gubernur 21–22 Juli 2026, BI memutuskan mempertahankannya di level tersebut.[4]
Buat kamu, keputusan itu punya tiga efek nyata:
- Bunga pinjaman ikut naik. KPR, kredit kendaraan, dan pinjaman lain jadi lebih mahal. Kalau cicilanmu berbunga mengambang, angsuran bisa naik.
- Bunga simpanan ikut naik. Imbal hasil deposito jadi lebih menarik dari sebelumnya — ini sisi baiknya.
- Uang di tabungan biasa makin tertinggal. Bunga tabungan umumnya jauh di bawah 3,34%, jadi saldomu kalah cepat dari kenaikan harga.
Poin terakhir itu yang paling sering luput. Menabung di rekening biasa terasa aman karena angkanya nggak pernah turun. Padahal dalam ukuran daya beli, dia menyusut pelan-pelan tiap tahun.
Cara Melindungi Nilai Uangmu
Kabar baiknya, inflasi bukan sesuatu yang harus kamu terima pasrah. Beberapa langkah yang masuk akal:
Pahami dulu, baru bertindak. Kalau kamu tahu inflasi pribadimu sekitar 4,5%, kamu punya target yang jelas: cari penempatan dana yang imbal hasilnya di atas itu. Tanpa angka, kamu cuma menebak.
Jangan simpan semua di tabungan biasa. Dana darurat memang wajib gampang dicairkan, itu perkecualian. Tapi uang yang nggak akan dipakai dalam waktu dekat, sayang kalau didiamkan di rekening berbunga rendah.
Pertimbangkan instrumen yang imbal hasilnya di atas inflasi. Ini alasan utama orang mulai berinvestasi. Bukan buat cepat kaya, tapi supaya uangnya nggak kalah balapan sama harga. Instrumen seperti reksadana pasar uang, SBN ritel, atau deposito punya karakter dan risiko berbeda yang perlu kamu pahami dulu.
Satu hal yang bikin cara ini efektif dalam jangka panjang: keuntungan yang kamu biarkan berkembang akan ikut menghasilkan keuntungan lagi. Konsep bunga majemuk inilah yang bikin selisih kecil tiap tahun berubah jadi jarak besar setelah sepuluh atau dua puluh tahun.
Kunci utangmu kalau bisa. Kalau kamu punya cicilan berbunga tetap, inflasi justru sedikit menguntungkan — kamu membayar dengan uang yang nilainya makin turun. Sebaliknya, bunga mengambang bisa memberatkan saat suku bunga naik.
Bukan berarti kamu harus buru-buru pindahkan semua uang ke investasi. Instrumen berimbal hasil tinggi datang dengan risiko yang juga tinggi, dan nilainya bisa turun. Keputusan panik karena takut inflasi sering berakhir lebih buruk daripada inflasi itu sendiri.
Kesimpulan
Inflasi adalah kenaikan harga yang meluas dan berlanjut — atau kalau dilihat dari sisi dompetmu, penyusutan daya beli uang secara perlahan. Per Juni 2026 angkanya 3,34% secara tahunan, naik cukup tajam dari 1,87% setahun sebelumnya.
Tapi angka nasional itu cuma rata-rata. Inflasi yang benar-benar kamu rasakan tergantung ke mana uangmu pergi tiap bulan, dan buat banyak orang angkanya lebih tinggi dari yang diberitakan.
Yang bisa kamu kendalikan bukan angkanya, tapi respons kamu: tahu berapa inflasi pribadimu, dan pastikan uangmu nggak cuma diam di tempat yang kalah cepat dari harga.
Artikel ini bersifat edukasi, bukan saran finansial. Selalu riset dan sesuaikan dengan kondisi kamu.
 Lindungi Nilai UangmuApa Itu Emas Digital? Cara Kerja, Kelebihan, dan Risikonya
Pertanyaan yang Sering Ditanya
Berapa inflasi Indonesia saat ini?
Per Juni 2026, inflasi tahunan Indonesia tercatat 3,34% menurut BPS, dengan inflasi bulanan 0,44%. Angka ini naik dari 1,87% pada Juni 2025, tapi masih berada dalam sasaran 1,5–3,5%.
Apa bedanya inflasi dan kenaikan harga biasa?
Kenaikan harga satu-dua barang belum disebut inflasi. Misalnya cabai naik karena gagal panen, itu kenaikan harga komoditas. Baru disebut inflasi kalau kenaikannya meluas ke banyak barang dan berlangsung terus-menerus dalam periode tertentu.
Kenapa inflasi nggak dibikin nol saja?
Inflasi nol atau negatif justru berbahaya. Kalau harga turun terus (deflasi), orang menunda belanja karena menunggu lebih murah, usaha kehilangan pendapatan, dan ekonomi melambat. Karena itu sasaran yang ditetapkan adalah inflasi rendah dan stabil, bukan nol.
Apakah inflasi selalu merugikan?
Tidak selalu. Inflasi rendah dan terkendali adalah tanda ekonomi berjalan normal. Bagi orang yang punya utang berbunga tetap, inflasi bahkan sedikit menguntungkan karena cicilan dibayar dengan uang yang nilainya menurun. Yang merugikan adalah inflasi tinggi yang tidak terkendali.
Bagaimana cara melindungi uang dari inflasi?
Langkah pertama: jangan simpan semua uang di tabungan biasa, karena bunganya umumnya di bawah laju inflasi. Untuk dana yang tidak dipakai dalam waktu dekat, pertimbangkan instrumen dengan potensi imbal hasil di atas inflasi — tapi pahami dulu risikonya dan sesuaikan dengan tujuan serta profil risikomu.
Sumber
- Badan Pusat Statistik. Inflasi year-on-year pada Juni 2026 sebesar 3,34 persen (rilis 1 Juli 2026). bps.go.id
- Bank Indonesia. Pengertian Inflasi. bi.go.id
- ANTARA. BPS: Bensin hingga tarif pesawat dorong inflasi Juni ke 0,44 persen (1 Juli 2026) — rincian per kelompok pengeluaran dari konferensi pers BPS. antaranews.com
- Kompas. Jelang Pengumuman Rapat Dewan Gubernur, BI Rate Naik atau Tetap 5,75 Persen? (22 Juli 2026). money.kompas.com
Andrya Nabil Fauzan adalah SEO Specialist yang menekuni dunia digital sejak 2021. Ia terbiasa membangun dan mengelola website di berbagai CMS — dari sisi on-page, off-page, hingga technical SEO — dan juga menangani periklanan digital lewat Meta Ads, TikTok Ads, serta Google Ads. Ketertarikannya melintasi banyak hal: film, game, investasi, misteri, dan tips sehari-hari. Lewat Ngebahas, ia menuangkan rasa penasaran itu jadi tulisan yang santai, jujur, dan enak diikuti.