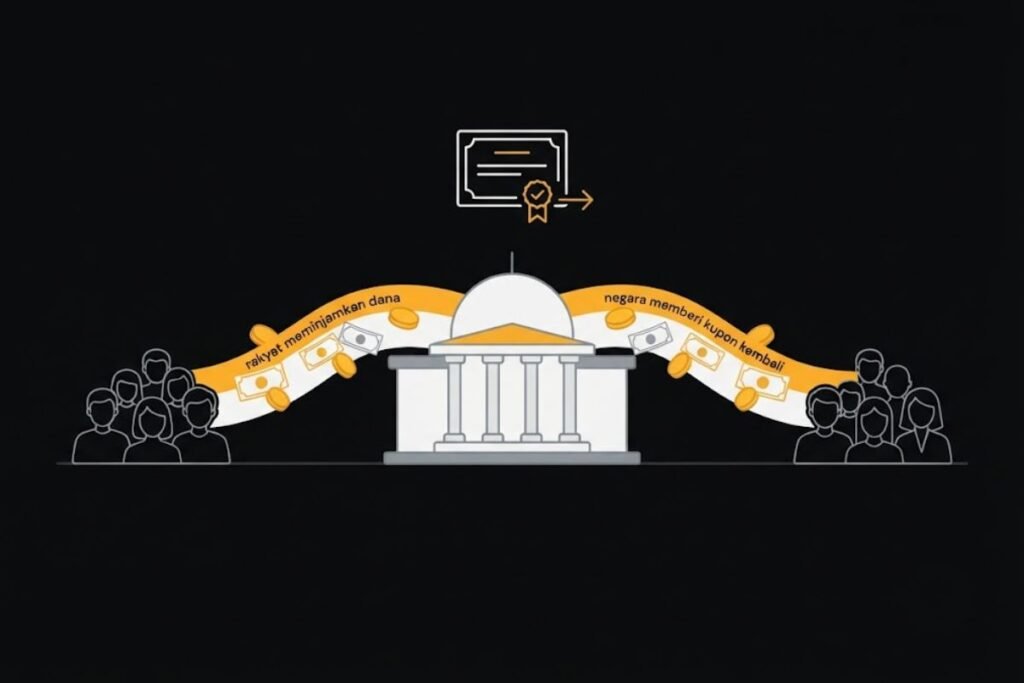
SBN adalah singkatan dari Surat Berharga Negara, yaitu surat utang yang diterbitkan oleh Pemerintah Republik Indonesia. Sederhananya, ketika kamu membeli SBN, kamu sedang meminjamkan uang kepada negara — dan sebagai gantinya pemerintah membayar imbal hasil (kupon) secara berkala serta mengembalikan pokokmu saat jatuh tempo. ORI dan Sukuk Ritel adalah jenis-jenis yang berada di bawah payung SBN.
Kamu mungkin pernah lihat istilah ORI, Sukuk Ritel, atau “investasi yang dijamin negara” nongol di aplikasi keuangan, lalu bertanya-tanya itu semua apa. Kabar baiknya, semuanya bermuara pada satu payung yang sama: SBN. Namanya kedengaran serius dan agak “ngaku pemerintah”, tapi konsepnya sebenarnya sederhana — dan justru sering jadi pilihan pertama anak muda yang pengin mulai investasi tanpa deg-degan.
 Diversifikasi ke Logam MuliaApa Itu Emas Digital? Cara Kerja, Kelebihan, dan Risikonya
Pengertian SBN Secara Sederhana
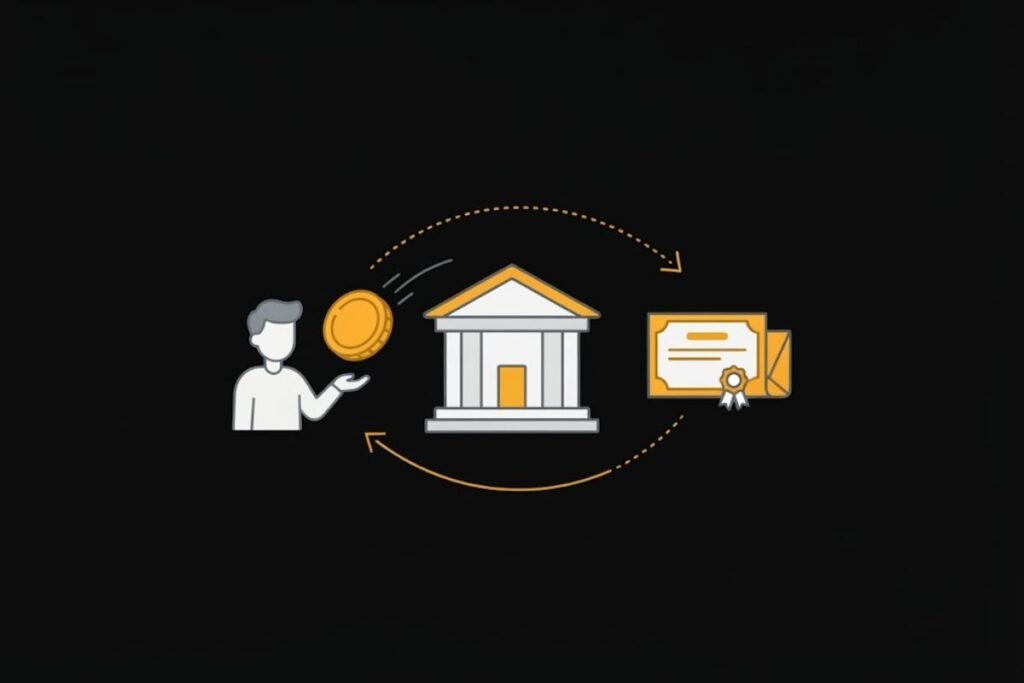
SBN adalah singkatan dari Surat Berharga Negara, yaitu surat utang yang diterbitkan oleh Pemerintah Republik Indonesia. Sederhananya, ketika kamu membeli SBN, kamu sedang meminjamkan uang kepada negara. Sebagai gantinya, pemerintah membayar imbal hasil (kupon) secara berkala dan mengembalikan pokokmu saat jatuh tempo.[1]
Uang yang terkumpul dari penerbitan SBN dipakai negara buat membiayai anggaran dan pembangunan. Jadi anggap saja begini: kamu meminjamkan uang ke negara, dapat imbalan, sekaligus ikut “nyicil” pembangunan. Lumayan, investasi yang sekalian bikin hati adem.
Pokok dan kupon SBN dijamin langsung oleh negara melalui undang-undang. Inilah yang membuatnya dianggap salah satu instrumen dengan risiko gagal bayar paling rendah di Indonesia — karena penjaminnya adalah negara itu sendiri, bukan sekadar perusahaan.
Jenis-Jenis SBN Ritel
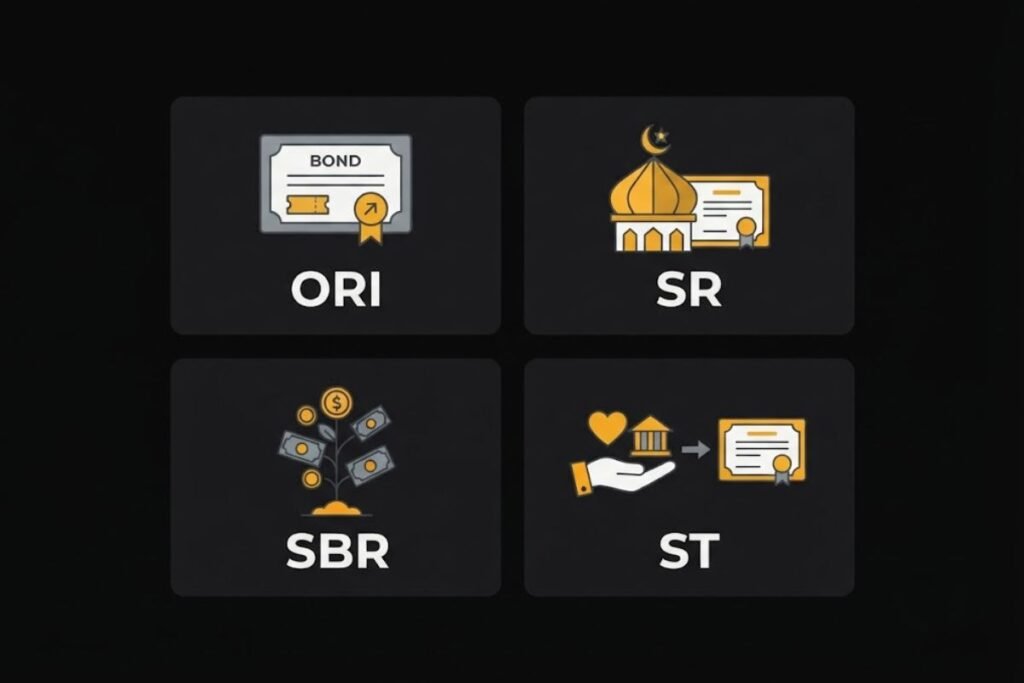
Untuk investor individu, pemerintah menawarkan SBN Ritel yang bisa dibeli mulai dari Rp1 juta. Ada empat jenis utama, yang terbagi berdasarkan prinsip (konvensional atau syariah) dan apakah bisa diperjualbelikan atau tidak.[2]
- ORI (Obligasi Negara Ritel) — konvensional, kupon tetap (fixed), bisa diperjualbelikan di pasar sekunder.
- SR (Sukuk Ritel) — versi syariah dari ORI, kupon tetap, juga bisa diperjualbelikan.
- SBR (Savings Bond Ritel) — konvensional, kupon mengambang dengan batas minimal, tidak bisa diperjualbelikan tapi ada fasilitas early redemption.
- ST (Sukuk Tabungan) — versi syariah dari SBR, karakteristik mirip dengan fitur early redemption.
Perbedaan utamanya ada pada dua hal: tradable atau tidak (ORI dan SR bisa dijual sebelum jatuh tempo, SBR dan ST tidak), serta tipe kupon (tetap untuk ORI/SR, mengambang untuk SBR/ST). Pilihannya tinggal disesuaikan dengan kebutuhan likuiditas dan prinsipmu.
| Jenis | Prinsip | Kupon | Bisa Dijual? |
|---|---|---|---|
| ORI | Konvensional | Tetap (fixed) | Ya (pasar sekunder) |
| SR (Sukuk Ritel) | Syariah | Tetap (fixed) | Ya (pasar sekunder) |
| SBR | Konvensional | Mengambang (floating) | Tidak (ada early redemption) |
| ST (Sukuk Tabungan) | Syariah | Mengambang (floating) | Tidak (ada early redemption) |
Keuntungan dan Pajak SBN
Keuntungan SBN datang dari kupon yang dibayarkan rutin tiap bulan — arus kas yang stabil dan bisa diprediksi. Untuk jenis yang tradable (ORI dan SR), ada juga potensi keuntungan tambahan (capital gain) jika dijual saat harganya naik di pasar sekunder.
Yang perlu dicatat pemula: kupon SBN dikenakan pajak final sebesar 10%, lebih rendah dibanding pajak bunga deposito yang 20%. Selisih pajak ini sering membuat imbal hasil bersih SBN cukup bersaing, bahkan ketika kupon kotornya terlihat mirip dengan bunga deposito.[3]
Saat membandingkan SBN dan deposito, jangan hanya lihat angka kupon vs bunga. Hitung imbal hasil bersih setelah pajak: kupon SBN dipotong 10%, bunga deposito dipotong 20%. Perbedaan ini bisa membalikkan mana yang sebenarnya lebih menguntungkan.
Risiko SBN yang Perlu Kamu Tahu
Nah, ini bagian yang jarang dibahas dan penting kamu tahu sebelum ikut-ikutan beli. SBN memang dijamin negara, jadi risiko gagal bayarnya nyaris nol selama negara masih beroperasi normal. Tapi “dijamin negara” bukan berarti “tanpa risiko sama sekali” — ada dua hal yang sering luput dijelaskan, apalagi buat pemula yang mengira SBN sepenuhnya bebas risiko seperti tabungan biasa.
Pertama, risiko pasar (capital loss). Jenis SBN yang bisa diperjualbelikan di pasar sekunder seperti ORI dan SR harganya bisa naik-turun. Kalau kamu menjualnya sebelum jatuh tempo saat suku bunga sedang naik, harganya bisa turun di bawah nilai belimu — kamu rugi selisihnya. Risiko ini hilang kalau kamu menahannya sampai jatuh tempo.[4]
Kedua, risiko likuiditas. Tidak semua SBN bisa dijual sewaktu-waktu. SBR dan ST bersifat non-tradable — dananya terkunci sampai jatuh tempo, dan kamu hanya bisa mencairkan sebagian lebih awal lewat fasilitas early redemption yang terbatas. Jadi penting mencocokkan jenis SBN dengan kebutuhan dana tunaimu.
| Jenis | Bisa dijual di pasar sekunder? | Pencairan awal |
|---|---|---|
| ORI & SR (tradable) | Bisa — ada potensi capital gain/loss | Jual di pasar sekunder |
| SBR & ST (non-tradable) | Tidak bisa | Early redemption terbatas |
Kalau kamu mungkin butuh dananya sewaktu-waktu, pertimbangkan jenis tradable (ORI/SR) yang bisa dijual di pasar sekunder. Tapi kalau niatmu memang menahan sampai jatuh tempo dan ingin kupon lebih tinggi, SBR/ST bisa jadi pilihan — asalkan kamu siap dananya terkunci.
SBN vs Deposito: Mana yang Cocok?
SBN dan produk deposito sama-sama tergolong aman dan cocok untuk profil konservatif. Bedanya, SBN dijamin negara (bukan LPS) tanpa batas Rp2 miliar, kuponnya kerap lebih tinggi, dan pajaknya lebih rendah. Deposito unggul di fleksibilitas tenor pendek dan kemudahan buka di bank mana pun.
Buat kamu yang baru belajar investasi dan ingin sesuatu yang aman tapi imbal hasilnya sedikit lebih baik dari deposito, SBN Ritel sering jadi jembatan yang pas. Ia juga bisa jadi pelengkap yang menstabilkan portofolio di samping instrumen berisiko lebih tinggi seperti saham.
| Aspek | SBN Ritel | Deposito |
|---|---|---|
| Penjamin | Negara (tanpa batas nominal) | LPS (s.d. Rp2 miliar) |
| Pajak imbal hasil | 10% | 20% |
| Imbal hasil | Kerap lebih tinggi | Bervariasi antarbank |
| Minimal | Rp1 juta | Rp1–10 juta (variatif) |
| Ketersediaan | Hanya saat masa penawaran | Kapan saja di bank |
Cara Membeli SBN
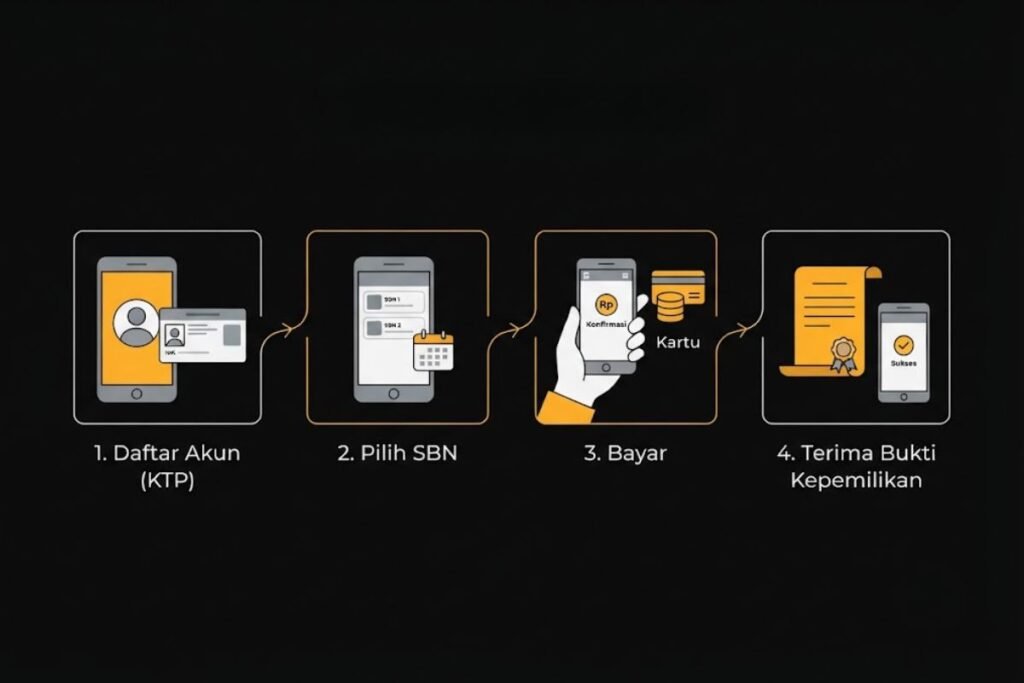
SBN Ritel hanya dijual saat pemerintah membuka masa penawaran, yang diumumkan secara berkala sepanjang tahun. Pembeliannya dilakukan lewat Mitra Distribusi resmi — bank, perusahaan efek, atau aplikasi investasi yang ditunjuk Kementerian Keuangan.
Berbeda dari deposito yang bisa dibuka kapan saja, SBN Ritel hanya dijual pada masa penawaran yang dibuka berkala sepanjang tahun. Kalau tertarik, pantau jadwal penerbitannya lewat kanal resmi Kementerian Keuangan atau Mitra Distribusi agar tidak ketinggalan.
Prosesnya umumnya: registrasi, pemesanan saat masa penawaran dibuka, pembayaran lewat kode billing, lalu kamu menerima Surat Konfirmasi Kepemilikan sebagai bukti resmi. Pastikan kamu hanya membeli lewat kanal resmi yang terdaftar untuk menghindari penipuan.
Kesimpulan
SBN adalah surat utang negara yang menggabungkan keamanan tinggi dengan imbal hasil yang kompetitif — pilihan menarik untuk investor pemula maupun konservatif. Dengan empat jenis ritel (ORI, SR, SBR, ST), pajak kupon yang relatif rendah, dan jaminan langsung dari negara, SBN layak dipertimbangkan sebagai fondasi portofolio yang stabil. Kuncinya: pahami jenis yang kamu beli dan sesuaikan dengan tujuan serta kebutuhan likuiditasmu.
Pertanyaan yang Sering Ditanya
Apa bedanya SBN dan obligasi biasa?
Keduanya sama-sama surat utang, tapi SBN diterbitkan dan dijamin oleh negara, sementara obligasi biasa diterbitkan perusahaan dan tidak dijamin pemerintah. SBN juga bisa dibeli mulai Rp1 juta, jauh lebih terjangkau dibanding kebanyakan obligasi korporasi.
Berapa minimal untuk membeli SBN Ritel?
Umumnya mulai Rp1 juta dan berlaku kelipatannya. Batas maksimal berbeda per jenis dan per penerbitan, biasanya di kisaran miliaran rupiah. Nominal yang terjangkau ini membuat SBN ramah untuk investor pemula.
Apakah kupon SBN kena pajak?
Ya, kupon SBN dikenakan pajak final sebesar 10%. Angka ini lebih rendah dibanding pajak bunga deposito yang 20%, sehingga imbal hasil bersih SBN sering lebih kompetitif meski kupon kotornya terlihat mirip.
Bisakah SBN dicairkan sebelum jatuh tempo?
Tergantung jenisnya. ORI dan SR bisa dijual di pasar sekunder kapan saja. SBR dan ST tidak bisa diperjualbelikan, tapi punya fasilitas early redemption yang memungkinkan penarikan sebagian dana pada periode tertentu.
Di mana saya bisa membeli SBN?
SBN Ritel dibeli lewat Mitra Distribusi resmi yang ditunjuk Kementerian Keuangan, seperti bank, perusahaan efek, atau aplikasi investasi tertentu, dan hanya saat masa penawaran dibuka. Selalu gunakan kanal resmi untuk menghindari penipuan.
Sumber
- Kementerian Keuangan RI — Direktorat Jenderal Pengelolaan Pembiayaan dan Risiko (DJPPR), pengertian dan penerbitan Surat Berharga Negara. djppr.kemenkeu.go.id
- Kementerian Keuangan RI — jenis SBN Ritel (ORI, SR, SBR, ST) dan karakteristiknya. kemenkeu.go.id
- Peraturan Pemerintah No. 91 Tahun 2021 — tarif pajak penghasilan final atas bunga/diskonto obligasi termasuk SBN Ritel. peraturan.bpk.go.id
- Bank Mandiri — penjelasan risiko pasar, likuiditas, dan gagal bayar SBN ritel. bankmandiri.co.id
Andrya Nabil Fauzan adalah SEO Specialist yang menekuni dunia digital sejak 2021. Ia terbiasa membangun dan mengelola website di berbagai CMS — dari sisi on-page, off-page, hingga technical SEO — dan juga menangani periklanan digital lewat Meta Ads, TikTok Ads, serta Google Ads. Ketertarikannya melintasi banyak hal: film, game, investasi, misteri, dan tips sehari-hari. Lewat Ngebahas, ia menuangkan rasa penasaran itu jadi tulisan yang santai, jujur, dan enak diikuti.