Reksadana adalah wadah yang menghimpun dana dari banyak investor untuk dikelola oleh manajer investasi ke dalam berbagai instrumen. Bentuknya terbagi empat jenis utama — pasar uang, pendapatan tetap, campuran, dan saham — yang berbeda tingkat risiko dan potensi imbalnya. Sering disebut instrumen paling ramah pemula, meski nilainya tetap bisa turun saat pasar sedang jelek.
Pertanyaan apa itu reksadana biasanya muncul saat kamu buka aplikasi investasi dan bingung kenapa ada “reksadana pasar uang”, “pendapatan tetap”, “campuran”, dan “saham” — padahal semuanya sama-sama disebut reksadana. Artikel ini menjawabnya sampai tuntas.
Reksadana sering disebut instrumen paling ramah pemula. Itu benar, tapi cuma separuh cerita. Separuh lainnya jarang ditulis, karena kebanyakan artikel soal reksadana dibuat oleh pihak yang ingin kamu membeli produknya.
Jadi kita bahas dua-duanya: cara kerjanya, dan apa yang terjadi kalau pasarnya sedang jelek.
Apa Itu Reksadana?
Jawaban singkat dari pertanyaan apa itu reksadana: reksadana adalah wadah investasi yang mengumpulkan uang dari banyak orang, lalu dikelola bersama oleh manajer investasi profesional untuk dibelikan berbagai aset seperti saham individu, obligasi, atau deposito.[1] Sebagai produk investasi, ia dirancang khusus supaya investor pemula pun bisa ikut masuk ke pasar modal.
Analogi paling gampang: patungan.
Bayangkan kamu dan seribu orang lain sama-sama menyetor uang ke satu kotak besar. Uang di kotak itu lalu dipakai membeli banyak aset sekaligus. Kamu tidak memiliki asetnya secara langsung — yang kamu miliki adalah sebagian kecil dari isi kotak itu, sesuai porsi setoranmu.
Porsi kepemilikanmu disebut Unit Penyertaan (UP). Harganya per unit disebut Nilai Aktiva Bersih per Unit Penyertaan, atau lebih dikenal sebagai NAB/UP. Angka inilah yang naik-turun tiap hari, dan yang kamu lihat di aplikasi.
Contohnya begini. Kamu setor Rp100 ribu saat NAB/UP sebuah produk ada di Rp1.250. Artinya kamu mendapat 80 unit. Setahun kemudian NAB/UP naik jadi Rp1.375, sehingga 80 unit tadi bernilai Rp110 ribu. Jumlah unitmu tetap 80 — yang berubah cuma harga per unitnya.
Memahami ini penting supaya kamu tidak panik saat nilai investasimu turun. Unit yang kamu punya tidak berkurang; harganya yang sedang rendah. Kerugian baru benar-benar terjadi kalau kamu menjual di harga itu.
Dasar hukumnya jelas. Reksadana diatur dalam Undang-Undang Nomor 8 Tahun 1995 tentang Pasar Modal, dan diawasi langsung oleh Otoritas Jasa Keuangan.[1] Ini yang membedakannya dari tawaran investasi yang tidak jelas legalitasnya.
Cara Kerjanya: Siapa yang Pegang Uangmu
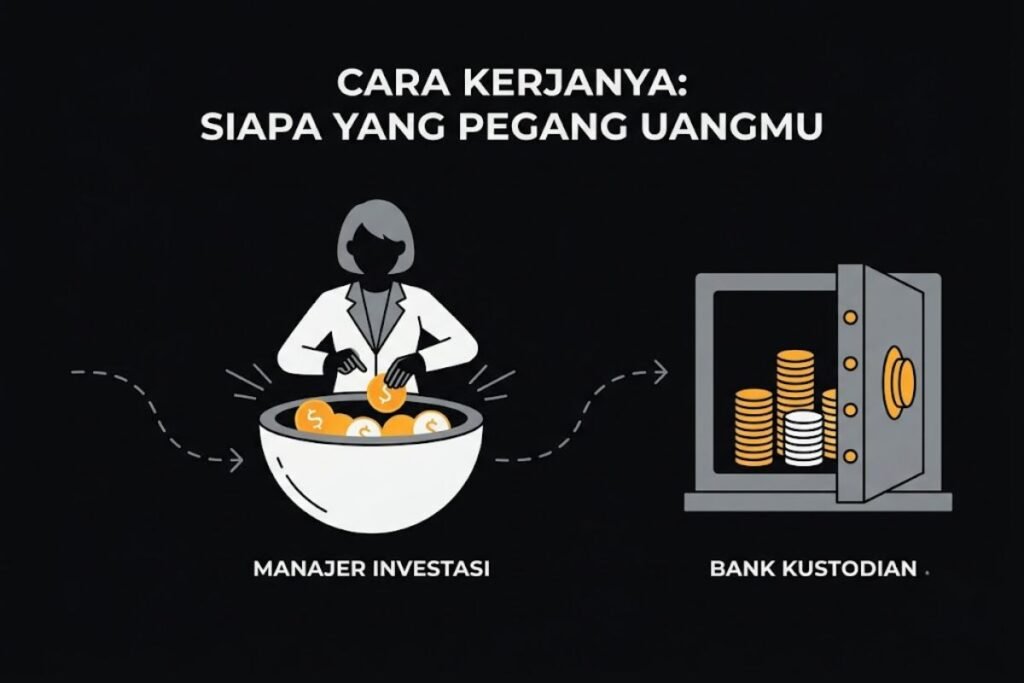
Ini bagian yang jarang dijelaskan tuntas, padahal penting untuk memahami kenapa reksadana relatif aman dari penggelapan.
Ada dua pihak berbeda yang terlibat, dan pemisahan ini disengaja.
Manajer Investasi: yang memutuskan
Manajer Investasi (MI) adalah perusahaan berizin OJK yang bertugas memutuskan uang di kotak tadi mau dibelikan apa. Mereka yang menganalisis, memilih aset, dan menentukan kapan membeli atau menjual.
MI dibayar lewat biaya pengelolaan yang dipotong dari dana kelolaan. Jadi mereka mendapat bayaran terlepas dari untung atau ruginya investasimu — poin yang perlu kamu ingat.
Bank Kustodian: yang menyimpan
Uang dan asetnya sendiri tidak disimpan oleh MI, melainkan oleh bank kustodian — bank terpisah yang juga berizin OJK. Bank inilah yang mencatat kepemilikan, menyimpan aset, dan menghitung NAB tiap hari.
Pemisahan ini penting. Kalau MI bangkrut, asetmu tetap aman di bank kustodian karena bukan milik MI. Yang terjadi biasanya pengalihan pengelolaan ke MI lain, bukan hilangnya dana.
Aman dari penggelapan bukan berarti aman dari rugi. Dua hal berbeda yang sering tertukar.
Struktur MI dan bank kustodian melindungi kamu dari penyalahgunaan dana. Tapi kalau harga saham di dalam portofolio turun, nilai investasimu tetap ikut turun. Tidak ada pihak yang mengganti kerugian itu.
Empat Jenis Reksadana
Nama-namanya membingungkan karena tidak menjelaskan isinya. Padahal perbedaannya cuma satu: apa yang ada di dalam kotak.
1. Reksadana Pasar Uang
Isinya deposito dan surat utang yang jatuh temponya di bawah satu tahun. Paling stabil, paling gampang dicairkan, dan imbal hasilnya paling kalem — biasanya setara atau sedikit di atas deposito.
Cocok untuk dana yang akan dipakai dalam waktu dekat, atau sebagai tempat parkir dana darurat.
2. Reksadana Pendapatan Tetap
Minimal 80% isinya obligasi atau surat utang. Namanya menipu: “pendapatan tetap” bukan berarti nilainya tidak turun. Yang tetap adalah kupon obligasinya, sementara harga obligasi itu sendiri tetap bergerak mengikuti suku bunga.
Kaitannya terbalik: saat suku bunga naik, harga obligasi lama turun karena kalah menarik dibanding obligasi baru yang kuponnya lebih tinggi. Itu sebabnya reksadana pendapatan tetap bisa minus di tahun ketika bunga acuan naik — persis yang terjadi sepanjang 2026.
Cocok untuk tujuan 1–3 tahun.
3. Reksadana Campuran
Kombinasi saham, obligasi, dan pasar uang dengan komposisi yang bisa diatur MI. Risiko dan potensinya ada di tengah.
4. Reksadana Saham
Minimal 80% isinya saham. Potensi imbal hasilnya paling besar, dan penurunannya juga paling dalam.
Ini yang sering disalahpahami. Banyak pemula mengira reksadana saham adalah “versi aman dari saham” karena dikelola profesional. Padahal isinya tetap saham. Kalau pasar saham jatuh, reksadana saham ikut jatuh.
| Jenis | Isi Utama | Jangka Waktu |
|---|---|---|
| Pasar Uang | Deposito, surat utang <1 tahun | < 1 tahun |
| Pendapatan Tetap | Min. 80% obligasi | 1–3 tahun |
| Campuran | Saham + obligasi + pasar uang | 3–5 tahun |
| Saham | Min. 80% saham | > 5 tahun |
Manfaat Reksadana
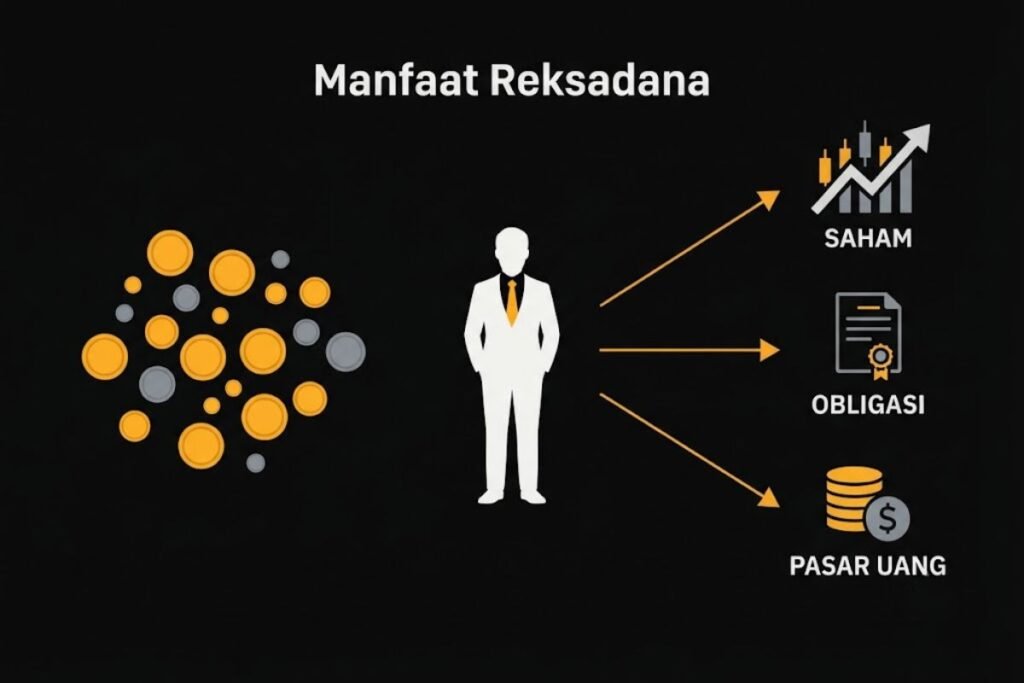
Kenapa reksadana jadi pintu masuk favorit investor pemula? Bukan karena imbal hasilnya paling tinggi, tapi karena ia menyelesaikan beberapa masalah yang bikin orang menunda mulai investasi.
- Diversifikasi otomatis. Sekali beli, danamu langsung tersebar ke banyak aset. Kalau satu aset turun, aset lain bisa meredam dampaknya — sesuatu yang sulit kamu lakukan sendiri dengan modal terbatas.
- Dikelola profesional. Kamu tidak perlu menganalisis pasar tiap hari atau memilih aset satu per satu. Manajer Investasi yang mengurus itu — berguna kalau kamu punya waktu dan pengetahuan terbatas.
- Modal kecil. Banyak produk bisa dimulai dari Rp10 ribu. Kamu bisa ikut memiliki portofolio obligasi atau saham yang kalau dibeli sendiri butuh dana jauh lebih besar.
- Likuid. Unit bisa dicairkan pada hari bursa, meski dananya baru masuk rekening dalam beberapa hari kerja. Lebih fleksibel dibanding deposito yang terkunci sampai jatuh tempo.
- Bebas pajak & diawasi OJK. Keuntungan reksadana bukan objek pajak bagi investor perorangan, dan seluruh produk resmi berada di bawah pengawasan OJK.
Risiko Reksadana
Ini bagian yang paling sering ditulis sekadar formalitas di artikel lain. Padahal justru di sinilah kamu perlu paling teliti. Ada empat risiko utama yang diakui OJK.[1]
- Risiko penurunan nilai (risiko pasar). NAB/UP bisa turun kalau harga aset di dalamnya turun. Ini risiko paling nyata dan paling sering terjadi — bukan pengecualian, melainkan bagian normal dari investasi.
- Risiko likuiditas. Saat banyak investor mencairkan dana bersamaan, MI bisa perlu waktu lebih lama membayar hasil penjualan. Pencairan normal saja umumnya butuh 2–7 hari kerja.
- Risiko wanprestasi. Salah satu pihak yang terlibat — misalnya penerbit obligasi di dalam portofolio — gagal memenuhi kewajibannya, sehingga menekan nilai reksadana.
- Risiko ekonomi & politik. Faktor di luar kendali MI seperti kondisi ekonomi, kebijakan suku bunga, atau gejolak politik bisa menggerakkan seluruh pasar sekaligus.
Perhatikan bahwa struktur MI dan bank kustodian tadi hanya melindungi kamu dari penyalahgunaan dana — bukan dari empat risiko di atas. Seberapa besar risiko yang kamu tanggung ditentukan oleh jenis reksadana yang kamu pilih. Dan seberapa nyata risiko itu, paling jelas terlihat dari apa yang terjadi sepanjang 2026.
Kenyataan 2026: Saat Semua Merah
Bagian ini yang tidak akan kamu temukan di artikel bank atau sekuritas.
Sepanjang semester I 2026, dari empat jenis reksadana, hanya satu yang tidak merugi:
| Jenis Reksadana | Rata-rata Return |
|---|---|
| Pasar Uang | +1,87% |
| Pendapatan Tetap | −1,54% |
| Campuran | −11,49% |
| Saham | −21,87% |
Data Infovesta, semester I 2026 (Januari–Juni).[2] Kinerja masa lalu tidak menjamin hasil di masa depan.
Penyebabnya bukan kesalahan Manajer Investasi. IHSG sendiri anjlok 34,74% sepanjang periode yang sama, dari 8.748 di awal Januari ke 5.643 di akhir Juni.[3] Ketika pasarnya turun sedalam itu, tidak ada MI yang bisa membuat reksadana saham tetap hijau.
Inilah kenapa kalimat “dikelola oleh profesional” perlu dibaca dengan hati-hati. MI memang mengurus pemilihan aset dan pemantauan harian — pekerjaan yang berat kalau kamu lakukan sendiri. Tapi mereka tidak menjual jaminan untung, dan memang tidak boleh menjanjikannya.
Di tengah pasar yang merah, jumlah investor reksadana justru bertambah — menembus 26,48 juta SID per Mei 2026.[4]
Dan 54% di antaranya berusia di bawah 30 tahun.[5] Sebagian masuk karena harga sedang murah, sebagian karena baru mulai dan belum tahu apa yang sedang terjadi. Bedanya tipis, dan menentukan hasil akhirnya.
Pelajaran praktisnya: jangan pilih jenis reksadana berdasarkan return tahun lalu. Reksadana saham yang tahun 2025 mencetak dua digit, di semester I 2026 minus 21,87%. Yang menentukan bukan performa masa lalu, tapi kapan uang itu akan kamu pakai.
Perhatikan juga polanya. Urutan kerugian di tabel tadi bukan kebetulan — makin besar porsi sahamnya, makin dalam penurunannya. Pasar uang yang isinya deposito nyaris tidak terpengaruh, sementara reksadana saham menanggung penuh guncangan IHSG.
Pola yang sama berlaku terbalik saat pasar naik. Jenis yang paling dalam jatuhnya biasanya juga yang paling tinggi lompatannya. Ini bukan cacat produk, melainkan konsekuensi wajar dari isi portofolionya.
Biaya yang Sering Luput
Reksadana tidak gratis, dan biayanya tidak selalu terlihat karena sudah dipotong sebelum angka NAB muncul di layarmu.
Ada tiga jenis biaya yang perlu kamu tahu:
- Biaya pembelian dan penjualan. Dipotong saat kamu masuk atau keluar. Banyak platform digital sekarang menggratiskannya.
- Biaya pengelolaan (management fee). Dipotong rutin dari dana kelolaan, biasanya berkisar 0,5–2% per tahun. Ini yang paling berpengaruh jangka panjang.
- Expense ratio. Total seluruh biaya operasional dibanding rata-rata dana kelolaan — termasuk biaya MI, bank kustodian, audit, dan pajak. Angka ini ada di fund fact sheet tiap produk.
Kenapa penting? Karena biaya bekerja seperti konsep bunga majemuk, tapi arahnya melawanmu. Selisih 1% per tahun terdengar kecil, namun dalam sepuluh tahun bedanya jadi terasa.
Cara Memilih Reksadana yang Cocok
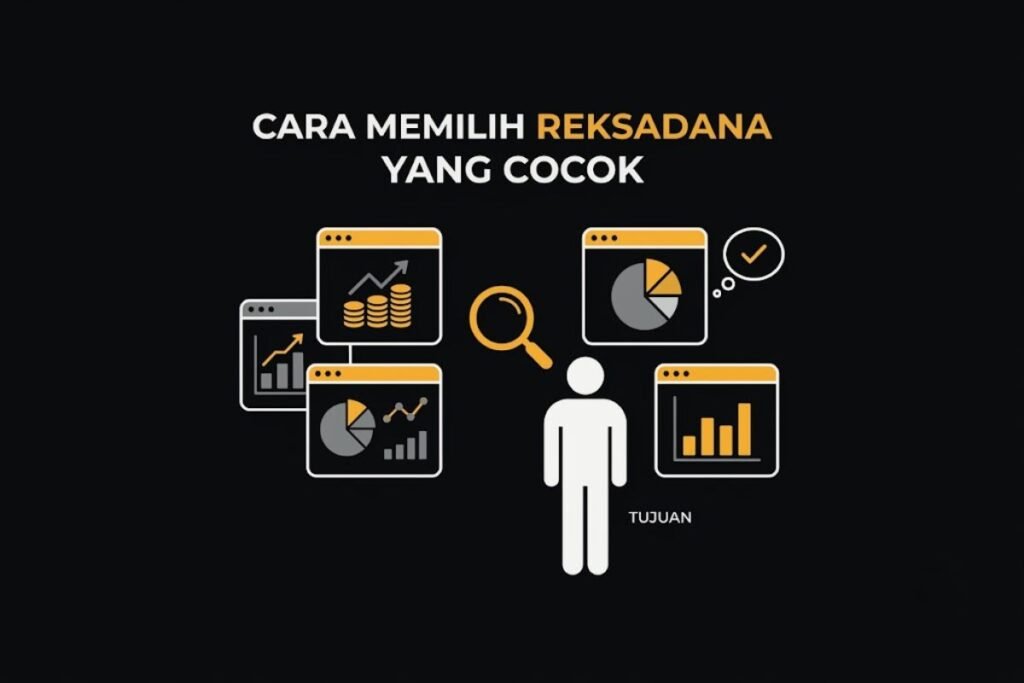
Pertanyaannya bukan “mana yang return-nya paling tinggi”, tapi “kapan uang ini akan saya pakai”.
- Tentukan jangka waktunya dulu. Uang untuk tahun depan dan uang untuk sepuluh tahun lagi tidak boleh masuk ke jenis yang sama. Ini penyaring pertama dan paling menentukan.
- Ukur seberapa tahan kamu melihat angka merah. Kalau nilai investasimu turun 20% dan kamu jadi susah tidur, berarti jenisnya kekencangan.
- Cek legalitas platform dan produknya di OJK. Wajib, tanpa perkecualian.
- Baca fund fact sheet. Dokumen satu halaman berisi isi portofolio, kinerja historis, dan biaya. Semua produk resmi wajib punya.
- Mulai dari nominal kecil. Banyak produk bisa dimulai dari Rp10 ribu — cukup untuk belajar merasakan naik-turunnya sebelum menaruh dana besar.
Satu kebiasaan yang membantu: setor rutin dalam jumlah tetap, bukan sekali besar. Saat harga turun kamu otomatis dapat unit lebih banyak, dan saat harga naik kamu dapat lebih sedikit. Cara ini tidak menghilangkan risiko, tapi membuat kamu tidak perlu menebak kapan waktu terbaik untuk masuk.
Satu hal yang sering terlewat: inflasi adalah musuh diam-diam yang ikut menggerus hasilmu. Reksadana pasar uang yang memberi 1,87% di semester I 2026 sebenarnya belum mengalahkan laju kenaikan harga. Untuk dana jangka pendek itu wajar — tujuannya menjaga nilai, bukan menumbuhkan.
Kapan Reksadana Justru Kurang Cocok
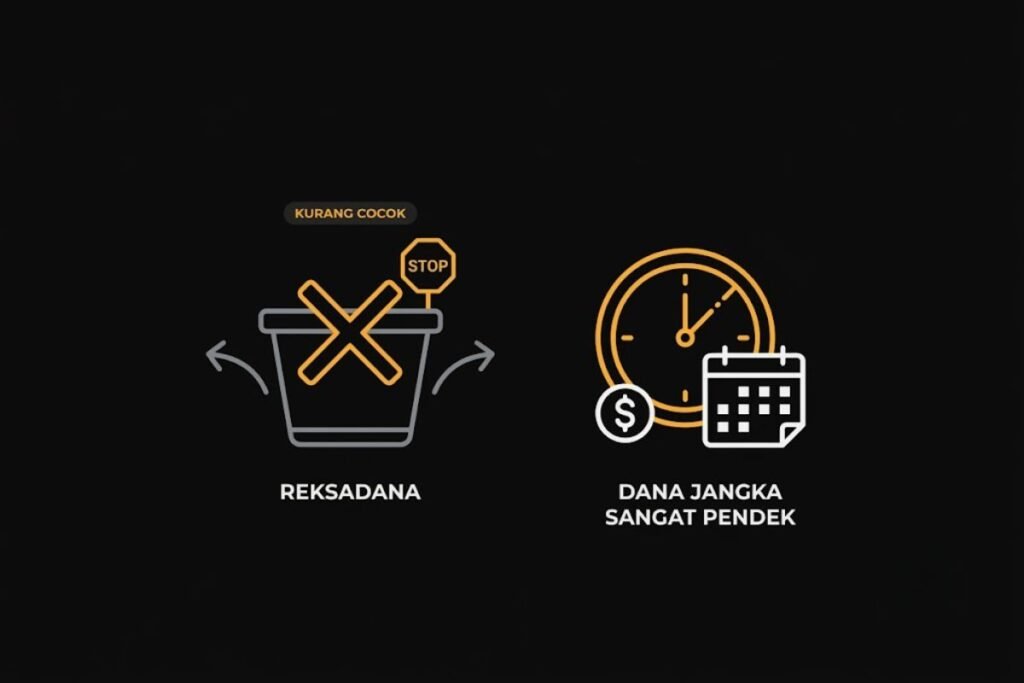
Ada beberapa situasi di mana reksadana bukan jawaban terbaik, dan ini jarang disebut.
Kalau uangnya dipakai bulan depan. Pencairan reksadana butuh waktu, umumnya dua sampai tujuh hari kerja tergantung jenis dan platformnya. Untuk kebutuhan yang benar-benar mendadak, rekening biasa tetap lebih praktis.
Kalau kamu punya utang berbunga tinggi. Melunasi tagihan berbunga puluhan persen memberi hasil pasti yang jauh melampaui imbal hasil reksadana mana pun.
Kalau kamu ingin memilih aset sendiri. Di reksadana, keputusan membeli dan menjual ada di tangan MI. Kamu tidak bisa meminta mereka menghindari saham tertentu.
Kesimpulan
Jadi, apa itu reksadana kalau diringkas? Reksadana adalah patungan yang dikelola profesional dan diawasi OJK, dengan struktur MI dan bank kustodian yang memisahkan pengambil keputusan dari penyimpan aset. Itu membuatnya relatif aman dari penggelapan.
Tapi aman dari penggelapan tidak sama dengan aman dari rugi. Semester I 2026 membuktikannya: tiga dari empat jenis reksadana mencetak return negatif, dan reksadana saham turun 21,87% mengikuti IHSG yang anjlok 34,74%.
Yang bisa kamu kendalikan bukan pasarnya, tapi pilihan jenisnya — dan itu ditentukan oleh kapan uangmu akan dipakai, bukan oleh return tahun lalu.
Artikel ini bersifat edukasi, bukan saran finansial. Selalu riset dan sesuaikan dengan kondisi kamu.
 Kenalan sama Saham UnggulanApa Itu Saham Blue Chip? Ciri, Contoh, dan Kelebihannya
Pertanyaan yang Sering Ditanya
Apa itu reksadana secara sederhana?
Apa itu reksadana bisa dijelaskan lewat satu kata: patungan. Banyak investor menyetor dana ke satu wadah, lalu manajer investasi membelikannya berbagai aset seperti saham, obligasi, atau deposito. Kamu memiliki unit penyertaan sesuai porsi setoranmu, dan nilainya mengikuti naik-turun Nilai Aktiva Bersih.
Apa bedanya reksadana dan saham?
Beli saham berarti kamu memilih dan memiliki saham perusahaan tertentu secara langsung. Beli reksadana berarti kamu patungan, dan Manajer Investasi yang memilih asetnya. Reksadana otomatis tersebar ke banyak aset, sementara saham memberi kontrol penuh tapi menuntut riset sendiri.
Apakah reksadana bisa rugi?
Bisa, dan itu wajar terjadi. Pada semester I 2026, reksadana saham rata-rata turun 21,87% dan campuran turun 11,49%. Struktur pengawasan melindungi dana dari penyalahgunaan, bukan dari pergerakan harga pasar.
Reksadana apa yang paling aman untuk pemula?
Reksadana pasar uang umumnya paling stabil karena isinya deposito dan surat utang jangka pendek. Tapi “aman” bergantung pada kapan uangmu dipakai — untuk tujuan sepuluh tahun lagi, terlalu aman justru bikin hasilnya kalah dari inflasi.
Berapa modal minimal beli reksadana?
Banyak produk bisa dimulai dari Rp10 ribu lewat aplikasi resmi yang terdaftar di OJK. Nominal kecil di awal justru berguna untuk membiasakan diri dengan naik-turunnya nilai sebelum kamu menaruh dana yang lebih besar.
Kalau Manajer Investasi bangkrut, uang saya hilang?
Tidak. Aset reksadana disimpan di bank kustodian yang terpisah dari MI, jadi bukan bagian dari kekayaan MI. Yang biasanya terjadi adalah pengalihan pengelolaan ke Manajer Investasi lain, bukan hilangnya dana investor.
Sumber
- Otoritas Jasa Keuangan — Sikapi Uangmu. Yuk, berinvestasi di Reksa Dana! (dasar hukum UU No. 8 Tahun 1995 tentang Pasar Modal). sikapiuangmu.ojk.go.id
- Kontan. Dipengaruhi IHSG hingga Obligasi, Begini Prospek Reksadana pada Semester II 2026 (2 Juli 2026) — data Infovesta semester I 2026. investasi.kontan.co.id
- Kompas. Rapor Merah IHSG Semester I 2026, Anjlok 34,74 Persen Sejak Awal Tahun (30 Juni 2026). money.kompas.com
- Kontan. Investor Reksadana Bertambah, Dana Kelolaan Malah Susut (Juni 2026) — data KSEI per Mei 2026. investasi.kontan.co.id
- Liputan6. IHSG Bergejolak, Dana Kelolaan Reksa Dana Sentuh Rp685,78 Triliun — memuat data OJK soal komposisi usia investor reksadana. liputan6.com
Andrya Nabil Fauzan adalah SEO Specialist yang menekuni dunia digital sejak 2021. Ia terbiasa membangun dan mengelola website di berbagai CMS — dari sisi on-page, off-page, hingga technical SEO — dan juga menangani periklanan digital lewat Meta Ads, TikTok Ads, serta Google Ads. Ketertarikannya melintasi banyak hal: film, game, investasi, misteri, dan tips sehari-hari. Lewat Ngebahas, ia menuangkan rasa penasaran itu jadi tulisan yang santai, jujur, dan enak diikuti.