LPS adalah singkatan dari Lembaga Penjamin Simpanan, sebuah lembaga negara independen yang dibentuk berdasarkan undang-undang. Tugas utamanya menjamin simpanan nasabah di bank sekaligus menjaga stabilitas sistem perbankan nasional — semacam “asuransi” untuk uang yang kamu simpan di bank. Namun jaminan ini baru berlaku bila simpananmu memenuhi sejumlah syarat tertentu.
Kamu mungkin pernah lihat stiker kuning “Peserta Penjaminan LPS” nempel di pintu masuk bank atau logonya muncul di aplikasi mobile banking, lalu cuek aja karena kelihatannya cuma formalitas. Padahal di balik tiga huruf itu ada mekanisme yang bikin kamu bisa tidur nyenyak tanpa takut uang tabungan raib kalau banknya tiba-tiba bangkrut. Namanya terdengar seperti urusan orang kantoran, tapi konsepnya sebenarnya sederhana — dan penting banget kamu paham sebelum menaruh uang di mana pun.
Di artikel ini kita bongkar habis: LPS itu apa, cara kerjanya gimana, berapa yang dijamin, dan — ini bagian yang paling sering dilewatkan — syarat apa saja supaya uangmu benar-benar dijamin. Karena ternyata, punya rekening di bank saja tidak otomatis bikin danamu aman.
Jadi, LPS Itu Apa Sebenarnya?
LPS adalah singkatan dari Lembaga Penjamin Simpanan, sebuah lembaga negara yang independen dan dibentuk berdasarkan undang-undang. Tugas utamanya ada dua: menjamin simpanan nasabah di bank, dan turut menjaga stabilitas sistem perbankan nasional.[1] Sederhananya, LPS ini semacam “asuransi” untuk uang yang kamu simpan di bank.
LPS lahir dari pengalaman pahit krisis moneter 1998, ketika banyak bank kolaps dan masyarakat panik menarik uang beramai-ramai (fenomena yang disebut bank run). Sejak LPS berdiri pada 2005, ada pihak yang menjamin bahwa kalau banknya ditutup, uangmu tetap kembali — sampai batas tertentu. Ini yang bikin orang tidak perlu latah ikut-ikutan menarik dana begitu dengar rumor bank goyah.
Bagaimana Cara Kerja LPS?
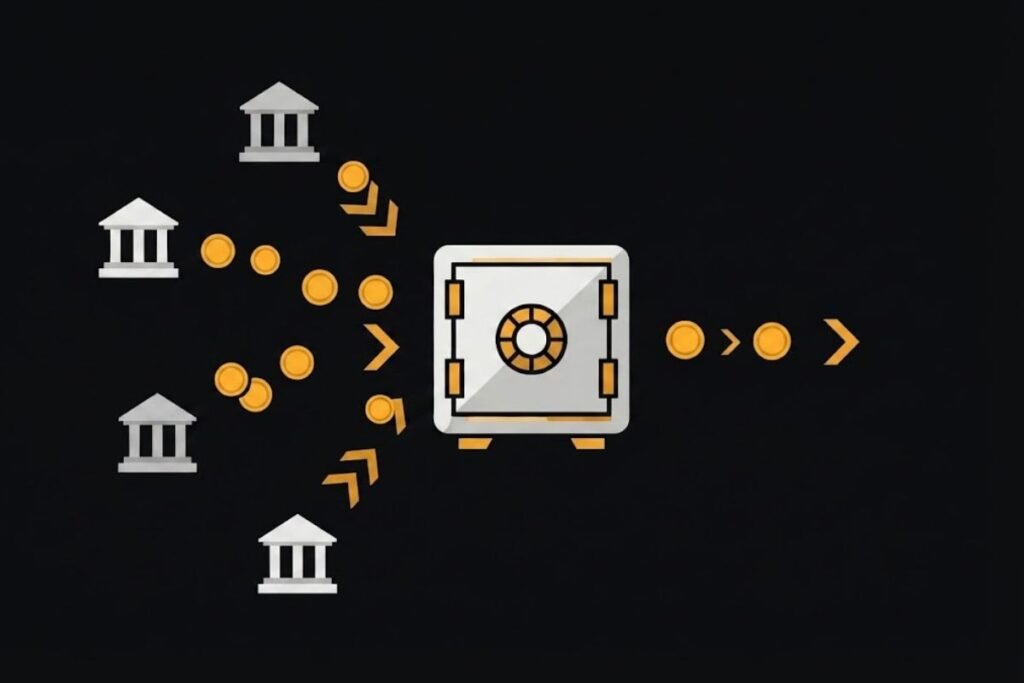
Setiap bank yang beroperasi di Indonesia — baik bank besar, bank digital, maupun Bank Perekonomian Rakyat (BPR) — wajib menjadi peserta penjaminan LPS.[2] Sebagai gantinya, tiap bank membayar iuran (premi) ke LPS secara berkala. Jadi dana penjaminan itu dikumpulkan dari bank-bank, bukan dari APBN. Kamu sebagai nasabah tidak dipungut biaya apa pun untuk mendapat jaminan ini.
Nah, jaminan LPS baru aktif ketika sebuah bank benar-benar dicabut izin usahanya oleh Otoritas Jasa Keuangan. Selama bank masih beroperasi normal, uangmu ya urusan bank seperti biasa. Tapi kalau bank ditutup, LPS akan melakukan verifikasi data nasabah, lalu membayarkan simpanan yang layak dibayar — sampai batas maksimal yang ditentukan.
Berapa Nilai Simpanan yang Dijamin LPS?
Ini pertanyaan yang paling sering muncul. Jawabannya: LPS menjamin simpanan hingga Rp2 miliar per nasabah per bank.[3] Angka ini mencakup total seluruh rekeningmu di satu bank — tabungan, deposito, dan giro dijumlahkan, bukan dihitung per rekening.
Yang sering bikin salah paham: batas ini berlaku per bank, bukan per kantor cabang. Kalau kamu punya Rp2 miliar di Bank A cabang Jakarta dan Rp2 miliar lagi di Bank A cabang Surabaya, totalnya dianggap Rp4 miliar dalam satu entitas bank — dan yang dijamin tetap cuma Rp2 miliar. Tapi kalau kamu pecah ke bank yang berbeda (Bank A dan Bank B), masing-masing dijamin hingga Rp2 miliar.
Buat mayoritas orang, batas Rp2 miliar ini sudah lebih dari cukup. Data LPS per April 2026 menunjukkan penjaminan ini mencakup penuh 99,94% dari seluruh rekening bank umum di Indonesia.[4] Artinya, hampir semua orang simpanannya terjamin 100%.
Syarat 3T: Kunci yang Sering Dilupakan
Ini bagian paling krusial yang jarang dibahas: punya rekening di bank tidak otomatis bikin simpananmu dijamin. Ada tiga syarat yang wajib dipenuhi, dikenal dengan istilah 3T.[5] Kalau salah satu saja dilanggar, klaim jaminanmu bisa gugur saat bank dilikuidasi.
1. Tercatat dalam pembukuan bank
Data dirimu, nomor rekening, dan saldo simpanan harus terdaftar resmi di sistem bank. Ini biasanya otomatis terpenuhi kalau kamu menabung lewat jalur resmi. Masalah muncul kalau kamu menyetor uang lewat oknum tanpa dicatat di sistem — makanya, simpan selalu bukti transaksimu.
2. Tingkat bunga tidak melebihi bunga penjaminan LPS
Ini yang paling sering diabaikan. Kalau kamu tergiur tawaran bunga yang lebih tinggi dari batas yang ditetapkan LPS, seluruh simpanan di rekening itu jadi tidak dijamin — bukan cuma kelebihan bunganya, tapi semuanya. Hati-hati dengan bank yang menawarkan bunga di atas kewajaran atau cashback besar yang kalau dikonversi ternyata melampaui batas.
3. Tidak melakukan tindakan yang merugikan bank
Nasabah yang terlibat kredit macet, fraud, atau tindakan melawan hukum yang merugikan bank tidak akan mendapat penjaminan. Selama kamu nasabah biasa yang jujur, syarat ini otomatis aman.
Tingkat Bunga Penjaminan LPS Terbaru
LPS menetapkan dan mengumumkan Tingkat Bunga Penjaminan (TBP) secara berkala. Angka inilah yang jadi patokan syarat kedua di atas. Berikut TBP yang berlaku untuk periode 1 Juli sampai 30 September 2026.[6]
| Jenis Simpanan | Tingkat Bunga Penjaminan |
|---|---|
| Simpanan rupiah di bank umum | 3,75% |
| Simpanan rupiah di BPR | 6,25% |
| Simpanan valuta asing di bank umum | 2,00% |
Perhatikan bahwa bunga di BPR memang lebih tinggi dari bank umum. Itu wajar dan tetap dijamin, asalkan tidak melebihi angka di atas. Jadi kalau ada BPR menawarkan deposito dengan bunga masih di bawah 6,25%, danamu tetap aman terjamin.
Cara Memaksimalkan Jaminan LPS
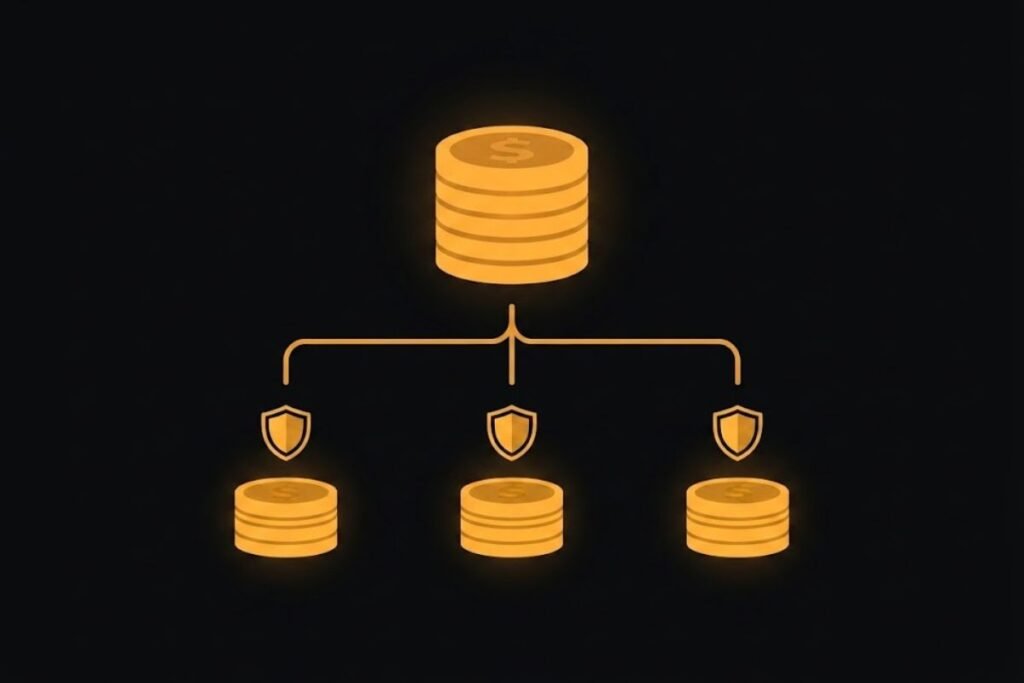
Kalau kebetulan simpananmu sudah mendekati atau melebihi Rp2 miliar, ada trik sederhana biar semuanya tetap terjamin: sebar danamu ke beberapa bank berbeda. Karena batas Rp2 miliar berlaku per bank, menaruh Rp2 miliar di Bank A dan Rp2 miliar di Bank B membuat keduanya dijamin penuh.
Selain itu, selalu pastikan bunga yang kamu terima masih di bawah TBP, simpan bukti transaksi, dan pilih bank yang jelas terdaftar sebagai peserta LPS — yang mana mencakup semua bank resmi di Indonesia. Dengan begitu, kamu memenuhi semua syarat 3T tanpa perlu pusing.
 Pasangan yang PasApa Itu Deposito? Cara Kerja, Bunga, dan Keamanannya
Kesimpulan
LPS adalah jaring pengaman yang bikin sistem perbankan kita bisa dipercaya. Selama kamu menyimpan uang di bank resmi, jumlahnya di bawah Rp2 miliar per bank, bunganya wajar, dan kamu bukan pelaku fraud — maka danamu dijamin penuh oleh negara lewat LPS. Tiga huruf yang tadinya kamu cuekin itu ternyata penjaga uang jerih payahmu.
 Fondasi Sebelum InvestasiDana Darurat Adalah: Pengertian, Jumlah Ideal, dan Cara Mengumpulkannya
Intinya, kamu tidak perlu paranoid soal bank bangkrut. Cukup pahami aturan mainnya: kenali batas Rp2 miliar, penuhi syarat 3T, dan pantau Tingkat Bunga Penjaminan yang berlaku. Dengan modal pemahaman ini, kamu bisa menyimpan dan mengelola investasi dengan jauh lebih tenang.
Pertanyaan yang Sering Ditanya
Apakah semua bank di Indonesia dijamin LPS?
Ya. Seluruh bank yang beroperasi resmi di Indonesia — termasuk bank umum, bank digital, bank syariah, dan BPR — wajib menjadi peserta penjaminan LPS. Jadi kamu bebas memilih bank besar maupun kecil, selama memenuhi syarat 3T.
Apakah saldo e-wallet seperti GoPay atau OVO dijamin LPS?
Tidak. LPS hanya menjamin produk simpanan bank (tabungan, deposito, giro). Saldo di dompet digital non-bank tidak dijamin LPS, meski dana mengendapnya biasanya ditempatkan di bank kustodian atas nama penerbit e-wallet.
Kalau uang saya lebih dari Rp2 miliar di satu bank, bagaimana?
Yang dijamin LPS tetap maksimal Rp2 miliar. Sisanya bergantung pada proses likuidasi aset bank, yang bisa memakan waktu lama. Solusinya, sebar dana ke beberapa bank berbeda agar tiap bagian dijamin penuh hingga Rp2 miliar.
Kapan LPS membayar simpanan nasabah?
LPS membayar ketika izin usaha bank dicabut oleh otoritas. Selama bank masih beroperasi, jaminan LPS belum aktif. Setelah pencabutan izin, LPS melakukan verifikasi lalu membayarkan simpanan yang layak dibayar.
Apakah nasabah dikenakan biaya untuk jaminan LPS?
Tidak ada. Premi penjaminan dibayar oleh bank ke LPS, bukan oleh nasabah. Kamu mendapat perlindungan ini secara otomatis dan gratis begitu menyimpan dana di bank peserta.
Sumber
- Profil dan fungsi Lembaga Penjamin Simpanan — lps.go.id
- Simpanan yang dijamin & kepesertaan bank — lps.go.id/simpanan-yang-dijamin
- Batas maksimum nilai simpanan dijamin Rp2 miliar per nasabah per bank — bankmandiri.co.id
- Cakupan penjaminan 99,94% rekening bank umum — infopublik.id
- Syarat 3T penjaminan simpanan — lps.go.id/syarat-penjaminan-lps
- Tingkat Bunga Penjaminan periode 1 Juli–30 September 2026 (3,75% / 6,25% / 2,00%) — tribunnews.com
Andrya Nabil Fauzan adalah SEO Specialist yang menekuni dunia digital sejak 2021. Ia terbiasa membangun dan mengelola website di berbagai CMS — dari sisi on-page, off-page, hingga technical SEO — dan juga menangani periklanan digital lewat Meta Ads, TikTok Ads, serta Google Ads. Ketertarikannya melintasi banyak hal: film, game, investasi, misteri, dan tips sehari-hari. Lewat Ngebahas, ia menuangkan rasa penasaran itu jadi tulisan yang santai, jujur, dan enak diikuti.